Bling: Taschengeld & Familie

- 1.55K Bewertungen
- 4,7
- Downloads
- 500.000+
 Analyse von Mobxio
Als ich mich zum ersten Mal mit Bling: Taschengeld & Familie beschäftigt habe, war mein wichtigster Maßstab nicht die Menge an Funktionen, sondern eine einfache Frage: Kommen Eltern und Kinder ohne lange Vorbereitung zu einer sinnvollen ersten Geldroutine? Bei einer Familien-Finanz-App zählt für mich, dass ein konkreter Anlass – etwa Taschengeld oder ein Sparwunsch – nicht in komplizierten Einstellungen stecken bleibt. Bling richtet sich genau an diesen gemeinsamen Alltag und ist deshalb eher ein Werkzeug für Gespräche und Gewohnheiten als ein Ersatz für das eigene Familienbudget.
Was ich von der App erwarten würde
Bling ist eine kostenlose Finanz-App von Bling Services GmbH, deren Schwerpunkt auf dem Umgang von Familien mit Taschengeld und weiteren Geldthemen liegt. Sie ist ab null Jahren freigegeben; das heißt für mich aber nicht, dass ein Kind sie ohne Begleitung nutzen sollte. Gerade bei Geld ist die Erklärung durch Erwachsene ein wichtiger Teil des Lernens. Die App kann eine gemeinsame Routine unterstützen, aber sie nimmt Eltern nicht die Entscheidung ab, welche Regeln für ihre Familie gelten.
Im Store kommt Bling auf einen Durchschnitt von 4,7 aus rund 12.000 Bewertungen; mehr als 100.000 Installationen zeigen, dass die App bereits von vielen Familien ausprobiert wurde. Solche Zahlen sind für mich eine Orientierung, kein Beweis dafür, dass sie zu jedem Haushalt passt. Die aktuelle Version ist 1.8.5 und setzt mindestens iOS 9 voraus. Wer ein älteres Gerät verwendet, sollte vor dem Einrichten prüfen, ob die App dort noch läuft.
Der Einstieg: erst die Familienregel, dann die App
Bevor ich ein Taschengeldsystem in einer App aufsetze, würde ich mit meinem Kind kurz klären, was das Geld im Alltag bedeutet: Wird es regelmäßig ausgezahlt, wofür ist es gedacht, und darf ein Teil für ein eigenes Ziel zurückgelegt werden? Diese kleine Vorarbeit verhindert, dass die digitale Übersicht Erwartungen erzeugt, über die Eltern und Kind nie gesprochen haben. Bling ist hilfreicher, wenn die Familie bereits eine einfache Abmachung hat, die sich in der App abbilden lässt.
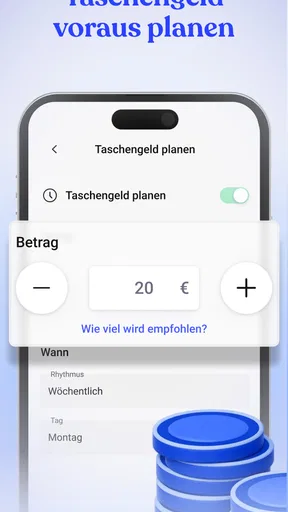
Beim ersten Einrichten würde ich bewusst klein anfangen: zunächst nur den Taschengeldablauf oder ein einzelnes Sparziel in den Mittelpunkt stellen, statt alle möglichen Familienfinanzen gleichzeitig ordnen zu wollen. So lässt sich leichter erkennen, ob die gemeinsame Routine im Alltag funktioniert. Wenn eine Aufgabe mit Geld verknüpft wird, sollten Eltern außerdem vorher festlegen, ob es sich um normale Mithilfe im Haushalt oder um eine zusätzliche, freiwillige Aufgabe handelt. Diese Unterscheidung ist pädagogisch sinnvoller, als jede alltägliche Verantwortung automatisch zu vergüten.
Der erste Erfolg muss dabei nicht groß sein. Für ein Kind kann es schon reichen, ein selbst gewähltes Ziel zu benennen und zu verstehen, warum ein Teil des Taschengelds nicht sofort ausgegeben wird. Für Eltern ist der praktische Gewinn, dass ein Gespräch über Geld an einen konkreten Anlass anknüpft, statt erst dann zu beginnen, wenn das Geld bereits ausgegeben ist. Wer diesen überschaubaren Einstieg sucht, dürfte sich leichter zurechtfinden als jemand, der eine vollständige Haushaltsbuchführung erwartet.
Vom Taschengeld zur alltagstauglichen Geldroutine
Im Vergleich zu einer Notiz im Kalender oder einer einfachen Tabelle setzt Bling stärker auf die gemeinsame Nutzung durch Eltern und Kinder. Eine Tabelle kann zwar flexibel sein, verlangt aber, dass jemand Einträge konsequent pflegt und dem Kind den Stand erklärt. Eine reine Banking-App wiederum ist häufig auf Kontostände und Transaktionen ausgerichtet, während bei Bling die familiäre Absprache und das Lernen rund um Geld im Vordergrund stehen. Welche Variante besser passt, hängt davon ab, ob die Familie vor allem Buchungen erfassen oder dem Kind eine greifbare Rolle beim Planen geben möchte.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Ein realistischer erster Ablauf
Ein typischer Einstieg könnte so aussehen: Ein Kind wünscht sich etwas, das nicht sofort gekauft werden soll. Eltern und Kind sprechen darüber, wie viel das Ziel ungefähr bedeutet und welcher Teil des Taschengelds dafür zurückgelegt werden könnte. Danach wird das Sparziel gemeinsam festgehalten und bei passenden Gelegenheiten der Fortschritt besprochen. Die App macht aus diesem Gespräch keine automatische Lektion; ihr Nutzen liegt darin, dass Ziel und Verlauf nicht nur im Kopf eines Elternteils bleiben.
Ich würde bei diesem Ablauf vermeiden, jeden kleinen Kauf zu kommentieren. Wenn Erwachsene jede Ausgabe kontrollieren, wird aus finanzieller Selbstständigkeit schnell eine tägliche Abrechnung. Sinnvoller ist ein vereinbarter Zeitpunkt, an dem Eltern und Kind gemeinsam auf das Sparziel oder die Ausgaben schauen. Das macht die Übersicht zu einem Gesprächsanlass und lässt dem Kind zugleich Raum, eigene Entscheidungen zu treffen – auch wenn eine Entscheidung im Nachhinein nicht ideal war.
Aufgaben und Taschengeld fair verbinden
Aufgaben können eine hilfreiche Ergänzung sein, wenn sie nicht mit sämtlichen Pflichten eines Kindes vermischt werden. Ich würde vorher unterscheiden: Was gehört ohnehin zum Zusammenleben, und welche zusätzliche Aufgabe kann freiwillig übernommen werden? Wird jede normale Mithilfe bezahlt, kann das die Erwartung schaffen, dass Familienbeiträge nur gegen Geld stattfinden. Eine klare Grenze macht das System nachvollziehbarer und schützt davor, dass Eltern und Kind später über den Sinn einer Aufgabe streiten, obwohl eigentlich nur die Abmachung unklar war.
Ein weiterer praktischer Kniff ist, eine Aufgabe nicht nur als erledigt oder unerledigt zu behandeln, sondern kurz über ihre Qualität und den vereinbarten Umfang zu sprechen. Das muss keine strenge Prüfung werden. Wenn etwa eine Aufgabe gemeinsam definiert wurde, wissen beide Seiten besser, worauf sie sich geeinigt haben. So bleibt Geld ein Anlass, Verantwortung zu üben, statt zum spontanen Druckmittel zu werden.
Was bei mehreren Kindern wichtig wird
In einem Haushalt mit mehreren Kindern sollte man besonders genau überlegen, ob die App zur eigenen Organisation passt. Unterschiedliche Altersstufen bringen oft verschiedene Taschengeldregeln, Ziele und Erwartungen mit sich. Wer für jedes Kind eigene Absprachen nutzt, braucht eine klare Routine, damit nichts verwechselt wird und kein Kind das Gefühl bekommt, die Regeln seien willkürlich. Ich würde deshalb zuerst prüfen, ob sich die Familienabläufe damit übersichtlich genug abbilden lassen, statt unmittelbar alle Kinder und Vereinbarungen gleichzeitig einzutragen.
Auch innerhalb einer Familie muss nicht jedes Kind dieselbe Art von Unterstützung brauchen. Ein jüngeres Kind profitiert oft von kurzen, konkreten Gesprächen; ein älteres möchte vielleicht mehr selbst entscheiden. Eine gemeinsame digitale Lösung funktioniert am besten, wenn die Eltern die Regeln altersgerecht erklären und nicht annehmen, dass die App automatisch für alle gleich verständlich ist. Wenn eine Familie vor allem getrennte, hochgradig individuelle Finanzübersichten benötigt, kann eine einfache, bewusst getrennte Dokumentation die passendere Wahl sein.
Ausgaben nachvollziehen, ohne jeden Kauf zu überwachen
Eine Übersicht über Einnahmen und Ausgaben kann Kindern helfen, Muster zu bemerken: Kleine spontane Käufe summieren sich, oder ein Sparziel dauert länger als gedacht. Für mich steckt darin ein stärkerer Lerneffekt als in einer pauschalen Ermahnung, weniger auszugeben. Eltern sollten aber gemeinsam mit dem Kind festlegen, wozu die Übersicht dient. Ist sie ein Werkzeug zum Nachdenken, kann sie hilfreich sein; wird sie als lückenlose Kontrolle verstanden, droht sie Vertrauen zu kosten.
Ein guter nächster Schritt nach dem ersten Sparziel ist daher nicht unbedingt eine größere Menge an Regeln, sondern eine kurze Rückschau: Was hat beim Planen funktioniert? Was war überraschend schwierig? Würde das Kind beim nächsten Mal einen anderen Betrag zurücklegen? Solche Fragen machen aus Zahlen eine Entscheidungshilfe. Sie lassen sich auch dann nutzen, wenn die Familie später wieder auf Papier oder eine Tabelle zurückgreift.
Handytarife und der größere Familienalltag
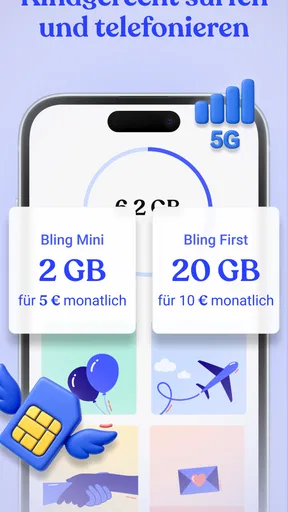
Der Themenrahmen der App geht über Taschengeld hinaus und bezieht auch Handytarife sowie weitere Familienfragen rund ums Geld ein. Das kann für Eltern interessant sein, die nicht nur eine Auszahlung organisieren, sondern finanzielle Entscheidungen im Familienalltag gemeinsam angehen möchten. Ich würde dennoch nicht voraussetzen, dass jede Familie sämtliche Themen in einer einzigen App erledigen will. Wer lediglich eine unkomplizierte Erinnerung für die Taschengeldzahlung sucht, braucht möglicherweise keine umfassendere Lösung.
Gerade bei einem Handytarif lohnt sich ein Gespräch, in dem Eltern und Kind die Kosten und Erwartungen getrennt betrachten: Was ist eine feste Familienentscheidung, und wo kann das Kind mitreden? Eine App kann solche Themen anstoßen, doch die eigentliche Entscheidung bleibt Sache der Familie. Das ist eine Stärke, wenn man ein gemeinsames Gesprächsgerüst sucht, und eine Grenze, wenn man erwartet, dass die Software unterschiedliche Interessen automatisch auflöst.
Wo die Nutzung Reibung erzeugen kann
Die größte Hürde ist aus meiner Sicht weniger die Bedienung als die Regelmäßigkeit. Eine Finanzroutine bringt wenig, wenn Eltern und Kind die vereinbarten Schritte nach kurzer Zeit vergessen oder das System nur dann öffnen, wenn es Streit ums Geld gibt. Deshalb würde ich eine feste, kurze Gelegenheit zum gemeinsamen Blick auf das Taschengeld wählen und den Umfang zunächst klein halten. Ein überschaubarer Ablauf ist im Alltag oft wertvoller als ein ambitionierter Plan, der niemandem dauerhaft liegt.
Auch die Rollenverteilung sollte klar bleiben. Eltern tragen Verantwortung für die Rahmenbedingungen; Kinder können innerhalb dieser Grenzen zunehmend selbst planen. Wer hofft, die App erledige Erklärungen, Kontrolle und Erziehung von allein, wird enttäuscht sein. Ebenso ist sie nicht die naheliegende Wahl für Erwachsene, die vor allem ihre persönlichen Konten, Rechnungen oder ein detailliertes Haushaltsbudget verwalten wollen. Dafür sind klassische Budgetwerkzeuge meist direkter auf den eigenen Finanzüberblick zugeschnitten.
Für wen ich Bling passend finde
Ich sehe den größten Nutzen bei Familien, die Taschengeld nicht nur auszahlen, sondern zum Anlass für Gespräche über Sparen, Ausgeben und Absprachen machen möchten. Besonders passend ist der Ansatz, wenn Eltern gemeinsam mit ihrem Kind eine kleine Geldroutine beginnen und nicht sofort ein kompliziertes System einführen wollen. Auch Familien, die Aufgaben und Ziele in ihre Gespräche einbeziehen möchten, können hier einen praktischen gemeinsamen Bezugspunkt finden.
Weniger geeignet ist Bling, wenn ein Kind noch keine eigenen Geldentscheidungen treffen soll oder die Eltern eine vollständig passive Verwaltung erwarten. Auch wer ausschließlich eine neutrale Liste von Einnahmen und Ausgaben benötigt, könnte mit einer schlichten Tabelle schneller ans Ziel kommen. Der Vorteil einer Familien-App besteht gerade in der gemeinsamen Nutzung; wenn niemand diese Gespräche führen möchte, wird dieser Vorteil kaum zum Tragen kommen.
Mein Eindruck von den Grenzen
Die App wirkt am überzeugendsten, wenn man sie als Unterstützung für eine Familienabsprache versteht, nicht als Finanzunterricht aus der Hosentasche. Eine digitale Übersicht kann ein Ziel sichtbar machen und den nächsten Austausch erleichtern, aber sie ersetzt weder Erklärungen noch ein Gefühl dafür, welche Regeln für das eigene Kind fair sind. Auch die Frage, wie viele Kinder und unterschiedliche Vereinbarungen sich bequem verwalten lassen, sollte eine Familie vor dem Umstieg auf ihre bisherige Methode praktisch prüfen.
Meine Empfehlung wäre, mit einer einzigen, klaren Vereinbarung zu starten und nach einer Weile ehrlich zu beurteilen, ob sie den Alltag erleichtert. Falls die Familie dafür regelmäßig zusätzliche Arbeit leisten muss, ist das ein Hinweis, den Ablauf zu vereinfachen – nicht unbedingt ein Grund, noch mehr Regeln hinzuzufügen. So bleibt der Zweck der App im Blick: Kindern einen verständlichen Zugang zu Geldentscheidungen zu geben, ohne aus jeder Ausgabe ein Projekt zu machen.
Was wäre, wenn es eine App gäbe, die nicht nur Kindern hilft, den Umgang mit Geld zu lernen, sondern auch die ganze Familie in die Planung und Verwaltung des Taschengelds einbezieht? Genau das bietet Bling: Taschengeld & Familie. Diese App hat mein Interesse geweckt, und ich konnte es kaum erwarten, sie auszuprobieren und euch meine Eindrücke zu schildern.
Die erste Begegnung mit Bling
Der erste Eindruck zählt, und Bling enttäuscht nicht. Die App ist kinderleicht zu installieren, und die Benutzeroberfläche ist intuitiv und ansprechend gestaltet. Nach dem Download wird man durch eine kurze Einführung geführt, die einem zeigt, wie man die App optimal nutzen kann. Für Eltern, die sich nicht viel mit Technik auseinandersetzen, ist das ein großer Pluspunkt.
Funktionen, die den Unterschied machen
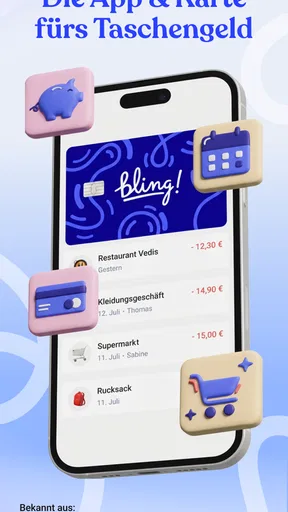
Das Herzstück von Bling ist die Möglichkeit, Taschengeld zu verwalten. Eltern können Aufgaben für ihre Kinder erstellen, die diese dann erledigen müssen, um ihr Taschengeld zu erhalten. Das fördert nicht nur die Selbstständigkeit, sondern lehrt auch den Wert von Geld durch Arbeit. Zudem können Kinder selbstständig Sparziele setzen und ihren Fortschritt verfolgen. Diese Funktion hat mich besonders beeindruckt, da sie den jungen Nutzern beibringt, wie wichtig Sparen ist.
Ein weiteres Highlight ist die Möglichkeit, Ausgaben und Einnahmen zu tracken. Kinder können so lernen, wo ihr Geld hingeht und wie sie es besser einteilen können. Auch Eltern profitieren davon, da sie den Überblick behalten und ihre Kinder gezielt unterstützen können. Familienplanung wird hier zum Kinderspiel.
Familienfreundliche Features
Die App fördert nicht nur die finanzielle Bildung, sondern auch die Kommunikation innerhalb der Familie. Eltern und Kinder können über die App miteinander kommunizieren und Aufgaben oder Ziele besprechen. Dies stärkt die Bindung und sorgt für mehr Transparenz im Umgang mit Geld.
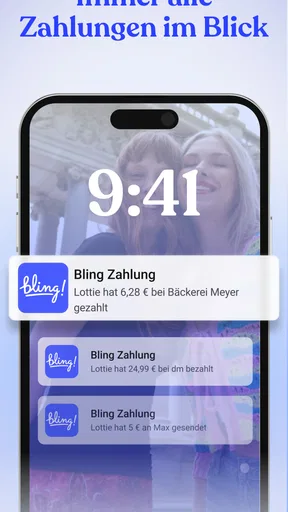
Besonders praktisch finde ich die Möglichkeit, Benachrichtigungen zu erhalten, wenn Aufgaben erledigt sind oder Sparziele erreicht wurden. Das motiviert die Kinder zusätzlich und gibt den Eltern ein Gefühl der Kontrolle.
Optimierungspotential
Natürlich gibt es auch ein paar Punkte, die verbessert werden könnten. Die App bietet derzeit keine Möglichkeit, verschiedene Konten für unterschiedliche Kinder zu verwalten. Für Familien mit mehreren Kindern wäre dies ein nützliches Feature. Zudem könnte die Integration von Lernmaterialien rund um das Thema Geld die App noch wertvoller machen.
Eine weitere Überlegung wäre die Einführung eines Belohnungssystems, das über das reine Taschengeld hinausgeht. Kleine Belohnungen für das Erreichen von Sparzielen oder das Erledigen von Aufgaben könnten zusätzliche Anreize schaffen.
Mein Fazit
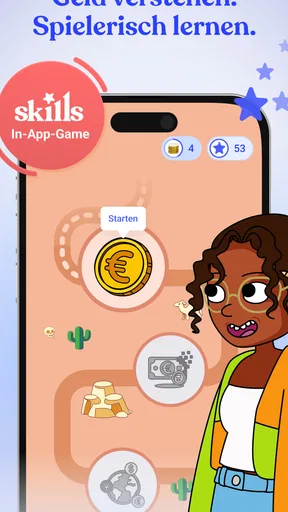
Insgesamt bin ich von Bling begeistert. Die App bietet eine hervorragende Möglichkeit, Kinder spielerisch an den verantwortungsvollen Umgang mit Geld heranzuführen. Die Kombination aus Taschengeldverwaltung, Sparzielen und Familienkommunikation macht sie zu einem wertvollen Tool für alle Eltern, die ihre Kinder auf den richtigen finanziellen Weg bringen möchten.
Die kleinen Verbesserungsvorschläge sind kaum der Rede wert und trüben das positive Gesamtbild nicht. Wenn ihr also auf der Suche nach einer App seid, die euch und eure Familie beim Thema Finanzen unterstützt, dann ist Bling definitiv einen Download wert!
Häufig gestellte Fragen zu Bling: Taschengeld & Familie
Was ist Bling und welche Funktionen bietet die App?
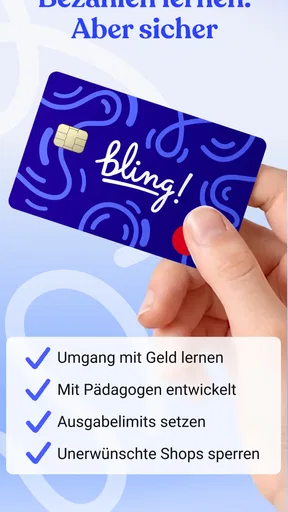
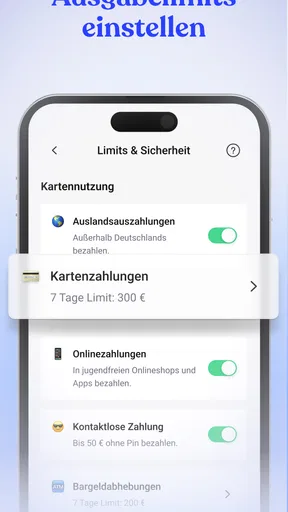
Bling ist eine App, die speziell für Familien entwickelt wurde, um das Taschengeld zu verwalten und finanzielle Bildung zu fördern. Die App bietet Funktionen wie Taschengeldkonten, Aufgabenverwaltung, Sparziele und Lernressourcen, um Kindern finanzielle Verantwortung beizubringen. Eltern können Ausgaben überwachen und Limits setzen.
Wie sicher ist die Nutzung von Bling für Kinder?
Die Sicherheit ist bei Bling von höchster Priorität. Die App verwendet moderne Verschlüsselungstechnologien zum Schutz der Daten. Eltern haben volle Kontrolle über die Aktivitäten ihrer Kinder und können jederzeit Benachrichtigungen über Transaktionen erhalten. Zudem gibt es keine versteckten Gebühren oder In-App-Käufe.
Kann man Bling sowohl auf Android als auch auf iOS verwenden?
Ja, Bling ist sowohl für Android- als auch für iOS-Geräte verfügbar. Die App kann kostenlos im Google Play Store und im Apple App Store heruntergeladen werden. Sie ist mit den meisten modernen Smartphones und Tablets kompatibel, sodass sie auf verschiedenen Geräten in Ihrer Familie verwendet werden kann.
Gibt es eine Möglichkeit, die App vor dem Kauf zu testen?
Bling bietet eine kostenlose Basisversion, die es Familien ermöglicht, die Grundfunktionen der App zu testen, bevor sie sich für ein Premium-Abonnement entscheiden. Die kostenlose Version gibt einen guten Einblick in die Benutzeroberfläche und die grundlegenden Funktionen, um herauszufinden, ob die App den Bedürfnissen Ihrer Familie entspricht.
Welche Kosten sind mit der Nutzung von Bling verbunden?
Die Basisversion von Bling ist kostenlos, aber es gibt auch eine Premium-Version mit zusätzlichen Funktionen, die gegen eine monatliche Gebühr angeboten wird. Diese Funktionen können erweiterte Aufgabenverwaltung, detaillierte Berichte und personalisierte Lerninhalte umfassen. Preise können je nach Region variieren, es ist ratsam, die aktuellen Konditionen im entsprechenden App Store zu überprüfen.
Die besten Seiten von Bling: Taschengeld & Familie
Das sollten Sie bei Bling: Taschengeld & Familie beachten